Tesla у Q3 2026: виручка стоїть на місці, прибуток різко скорочується
Tesla оприлюднила фінзвіт за третій квартал 2026 року: виручка близька до торішнього рівня, але прибуток просідає на тлі зростання витрат і слабшого енергобізнесу.
Tesla підбила підсумки третього кварталу 2026: виручка лишилася майже без змін, тоді як чистий прибуток помітно знизився на тлі дорожчої операційної діяльності та слабших додаткових напрямів.
Ключові цифри кварталу
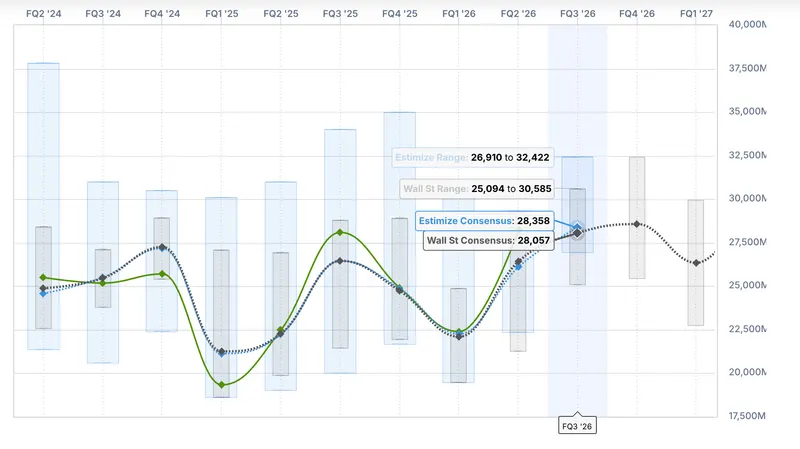
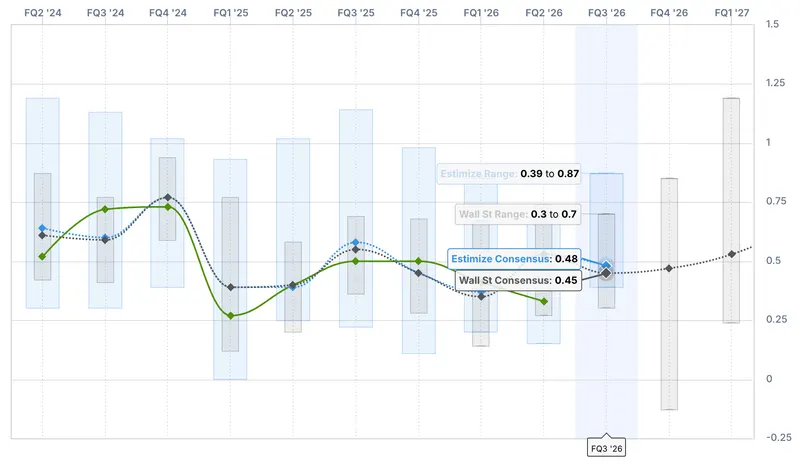
Компанія відзвітувала про $28,05 млрд виручки — фактично на рівні Q3 2025 і в межах очікувань Уол-стріт. На non-GAAP основі прибуток склав $0,48 на акцію, що вище консенсусу, але нижче торішнього результату. За GAAP чистий прибуток знизився до $787 млн, а операційна маржа скоротилася до 2,6% проти 5,8% рік тому.
Загальна валова маржа підросла до 19,6% проти 16,8% у Q2. Водночас операційний дохід впав на 56% р/р до $718 млн через швидше зростання витрат, зокрема на «Super Intelligence» (SI), роботів Optimus і проєкт Cybercab.
Продажі, виробництво та модельний мікс
У липні–вересні Tesla доставила 486 532 авто (–2,1% р/р) при виробництві 464 391 одиниці, скоротивши запаси ще на 22 тис. машин. Основу поставок традиційно забезпечили Model 3 і Model Y — 478 237 авто; «інші моделі» (Cybertruck, Semi, Model S/X) просіли до 8 295 одиниць (–48% р/р).
У компанії заявляють про «найбільший за чотири роки» беклог пасажирських авто та рекордне виробництво на Gigafactory Berlin. Також оголошено про старт серійного випуску тягача Tesla Semi.
Маржа, витрати і вільний грошовий потік
Автомобільна виручка впала на 3% р/р до $20,6 млрд. Ключовий орієнтир — авто-маржа без регуляторних кредитів — відновилася до 18,1% (з 16,3% у Q2), чому сприяли кращий регіональний/продуктовий мікс і додаткові надходження від FSD-підписок; негативом лишаються нижчі середні ціни реалізації.
Операційні витрати зросли на 39% р/р до $4,78 млрд; R&D підскочили на 69% до $2,76 млрд. Капітальні видатки становили $4,73 млрд (понад удвічі більше р/р). Вільний грошовий потік — $1,53 млрд, що істотно нижче торішнього рівня, але краще за негативний показник Q2.
Енергетичний бізнес і сервіси
Енергогенерація та зберігання стали слабким місцем по виручці: $2,88–2,9 млрд (–16% р/р), попри зростання розгортань систем зберігання до 13,7 ГВт·год (+10% р/р). Tesla частково пояснює просідання тарифними компенсаціями клієнтам; водночас валова маржа сегмента стрибнула до ~33% із ~20% у Q2.
Натомість «послуги та інше» додали третину до $4,6 млрд. Регуляторні кредити майже зникли як фактор прибутку — лише $113 млн проти $417 млн торік.
Контекст попиту та ринку
Порівняння з Q3 2025 ускладнює ефект «завчасних покупок» у США перед завершенням податкового кредиту $7 500 восени минулого року. Навіть так, нинішній квартал демонструє, що бізнес авто загалом тримається, а слабкість іде від маржі, енергетичного напрямку та вищих витрат.
Проєкти та події кварталу
Компанія акцентує інвестиції в SI, робототехніку та відновлювану енергетику. Паралельно триває розгортання FSD (Supervised) і розвиток флоту Robotaxi у США.
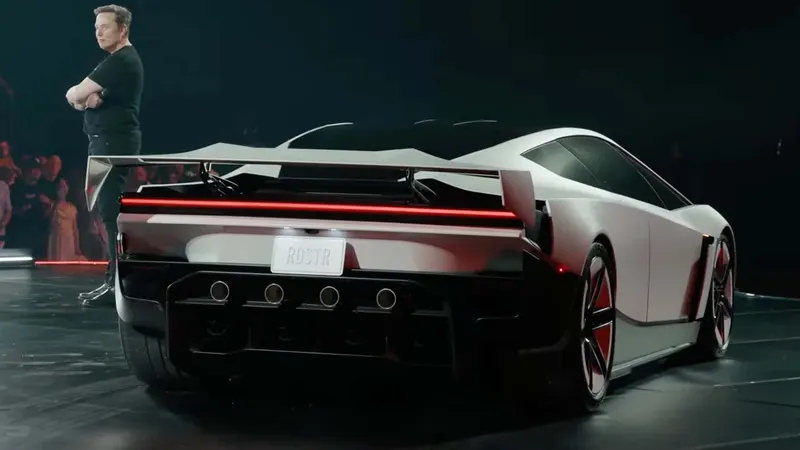
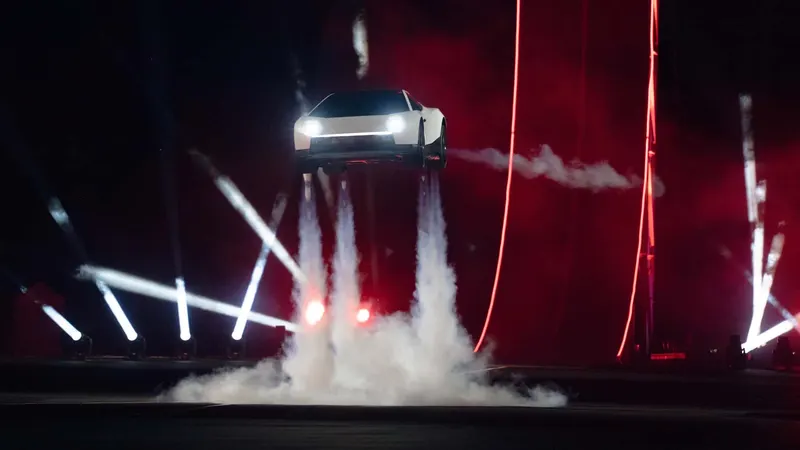
Інформаційний привід поза звітом — повторний показ наступного покоління Roadster з прототипом, що підлітав завдяки холодногазовим двигунам SpaceX. Скепсис щодо виробництва у 2028 році зберігається. Також Ілон Маск повідомив про спеціальні комітети в Tesla та SpaceX для обговорення потенційного злиття; сам він заявив, що не бере участі в процесі.
Суперечності в цифрах
У профільних ЗМІ розходяться дані щодо чистого прибутку: частина публікацій називає $787 млн (GAAP), інші — $1,7 млрд. Останнє суперечить цифрам у докладних розбивках звіту та аналітиці з маржинальності й витрат.
Фото: Electrek
Джерела
- The Verge — Tech: Flying Roadsters can’t lift Tesla’s flat Q3 revenues
- Ars Technica: Tesla profits drop 43% in Q3
- Electrek: Tesla (TSLA) Q3 2026 earnings preview: flat revenue, falling profits
- Electrek: Tesla (TSLA) releases Q3 2026 financial results: margins rebound, profit still falls
- electrive: Tesla Q3 results: full order books, but declining figures